Domain eingehaucht.de kaufen?
Wir ziehen mit dem Projekt
eingehaucht.de um.
Sind Sie am Kauf der Domain
eingehaucht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eingehaucht.de kaufen?
Warum heißen Buchhalter eigentlich Buchhalter?
Der Begriff "Buchhalter" leitet sich von der Tätigkeit ab, Bücher zu führen und die finanziellen Transaktionen eines Unternehmens zu erfassen. Früher wurden diese Informationen in physischen Büchern festgehalten, daher der Name "Buchhalter". Heute bezieht sich der Begriff auf Personen, die für die Finanzbuchhaltung und -verwaltung eines Unternehmens verantwortlich sind. **
Was sind stille Reserven in der Bilanz?
Was sind stille Reserven in der Bilanz? Stille Reserven sind Vermögenswerte, deren Wert in der Bilanz unterbewertet ist, im Vergleich zu ihrem tatsächlichen Marktwert. Diese Reserven entstehen, wenn Vermögenswerte zu niedrigen Anschaffungskosten oder zu niedrigen Abschreibungen in der Bilanz ausgewiesen werden. Sie können sich positiv auf die finanzielle Gesundheit eines Unternehmens auswirken, da sie bei Bedarf realisiert werden können, um Gewinne zu steigern oder Verluste auszugleichen. Stille Reserven können auch genutzt werden, um Investitionen zu tätigen oder Schulden abzuzahlen. Es ist wichtig, dass Unternehmen ihre stille Reserven regelmäßig überprüfen und bewerten, um eine genaue Darstellung ihres Vermögens und ihrer finanziellen Situation zu gewährleisten. **

Ähnliche Suchbegriffe für Taxpool-Buchhalter-Bilanz
Top-Angebote
Produkte zum Begriff Taxpool-Buchhalter-Bilanz:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Werden stille Reserven in der Bilanz ausgewiesen?
Werden stille Reserven in der Bilanz ausgewiesen? Stille Reserven sind nicht in der Bilanz ausgewiesen, da sie nicht direkt messbar sind. Sie entstehen, wenn Vermögensgegenstände zu niedrigen Werten in der Bilanz ausgewiesen werden, obwohl sie in Wirklichkeit einen höheren Wert haben. Stille Reserven können sich positiv auf die finanzielle Situation eines Unternehmens auswirken, da sie zusätzliches Eigenkapital darstellen. Allerdings können sie auch zu einer Verzerrung der tatsächlichen Vermögens- und Ertragslage führen, wenn sie nicht transparent dargestellt werden. Daher ist es wichtig, dass Unternehmen ihre stille Reserven offenlegen und transparent kommunizieren. **
-
Wo stehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz stehen dort, wo Vermögensgegenstände zu niedrigeren Werten ausgewiesen sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Immobilien oder Beteiligungen der Fall sein. Stille Reserven entstehen, wenn Vermögensgegenstände zu historischen Anschaffungskosten bilanziert werden, obwohl ihr Wert gestiegen ist. Diese stillen Reserven können bei einer Bewertung zum aktuellen Marktwert realisiert werden und somit zu einer Erhöhung des Eigenkapitals führen. Unternehmen sollten regelmäßig prüfen, ob stille Reserven in ihrer Bilanz vorhanden sind und gegebenenfalls entsprechende Anpassungen vornehmen. **
-
Wie entstehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder Beteiligungen der Fall sein. Durch diese niedrigere Bewertung entsteht ein Unterschiedsbetrag zwischen dem Buchwert und dem aktuellen Marktwert, der als stille Reserve bezeichnet wird. Stille Reserven können auch durch eine vorsichtige Gewinnrealisierungspolitik entstehen, bei der Gewinne nicht vollständig ausgewiesen werden, sondern zurückgehalten werden. Diese stille Reserve kann in Zukunft realisiert werden, um Gewinne zu steigern oder Verluste auszugleichen. **
-
Was sind stille Reserven in der Bilanz?
Stille Reserven sind Vermögenswerte, die in der Bilanz nicht oder nur teilweise ausgewiesen werden. Sie entstehen beispielsweise durch niedrige Buchwerte von Vermögensgegenständen oder durch nicht realisierte Gewinne. Stille Reserven können dazu dienen, das Eigenkapital einer Firma zu stärken oder als Rücklage für zukünftige Investitionen verwendet werden. **


Sind Buchhalter gefragt?
Sind Buchhalter gefragt? Ja, Buchhalter sind nach wie vor gefragt, da Unternehmen aller Größenordnungen und Branchen Buchhaltungsdienstleistungen benötigen. Die genaue Nachfrage kann je nach Wirtschaftslage variieren, aber grundsätzlich gibt es immer Bedarf an Fachleuten, die sich mit der Finanzbuchhaltung auskennen. Mit der zunehmenden Digitalisierung und Automatisierung von Buchhaltungsprozessen werden auch spezialisierte Kenntnisse in diesem Bereich immer wichtiger. Buchhalter, die über aktuelle Kenntnisse und Erfahrungen verfügen, haben gute Chancen, auf dem Arbeitsmarkt erfolgreich zu sein. **
Was kostet ein Buchhalter?
Die Kosten für einen Buchhalter können je nach Standort, Erfahrung und Leistungsniveau variieren. In der Regel berechnen Buchhalter ihre Dienstleistungen stündlich oder monatlich. Die durchschnittlichen Stundensätze für Buchhalter liegen oft zwischen 50 und 150 Euro. Für monatliche Buchhaltungsdienstleistungen können die Kosten je nach Umfang der Arbeit und der Größe des Unternehmens variieren. Es ist ratsam, mehrere Angebote einzuholen und die Leistungen und Preise der Buchhalter zu vergleichen, um den besten Wert für Ihr Unternehmen zu erhalten. **
Top-Angebote
Produkte zum Begriff Taxpool-Buchhalter-Bilanz:
-
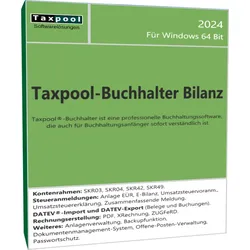
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taxpool Buchhalter EÜRTaxpool-Buchhalter EÜR Taxpool-Buchhalter EÜR Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter EÜR umfasst Existenzgründer, Freiberufler, Handwerker, Kleinbetriebe, Kleinunternehmer, Selbstbucher sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoran...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißen Buchhalter eigentlich Buchhalter?
Der Begriff "Buchhalter" leitet sich von der Tätigkeit ab, Bücher zu führen und die finanziellen Transaktionen eines Unternehmens zu erfassen. Früher wurden diese Informationen in physischen Büchern festgehalten, daher der Name "Buchhalter". Heute bezieht sich der Begriff auf Personen, die für die Finanzbuchhaltung und -verwaltung eines Unternehmens verantwortlich sind. **
-
Was sind stille Reserven in der Bilanz?
Was sind stille Reserven in der Bilanz? Stille Reserven sind Vermögenswerte, deren Wert in der Bilanz unterbewertet ist, im Vergleich zu ihrem tatsächlichen Marktwert. Diese Reserven entstehen, wenn Vermögenswerte zu niedrigen Anschaffungskosten oder zu niedrigen Abschreibungen in der Bilanz ausgewiesen werden. Sie können sich positiv auf die finanzielle Gesundheit eines Unternehmens auswirken, da sie bei Bedarf realisiert werden können, um Gewinne zu steigern oder Verluste auszugleichen. Stille Reserven können auch genutzt werden, um Investitionen zu tätigen oder Schulden abzuzahlen. Es ist wichtig, dass Unternehmen ihre stille Reserven regelmäßig überprüfen und bewerten, um eine genaue Darstellung ihres Vermögens und ihrer finanziellen Situation zu gewährleisten. **
-
Werden stille Reserven in der Bilanz ausgewiesen?
Werden stille Reserven in der Bilanz ausgewiesen? Stille Reserven sind nicht in der Bilanz ausgewiesen, da sie nicht direkt messbar sind. Sie entstehen, wenn Vermögensgegenstände zu niedrigen Werten in der Bilanz ausgewiesen werden, obwohl sie in Wirklichkeit einen höheren Wert haben. Stille Reserven können sich positiv auf die finanzielle Situation eines Unternehmens auswirken, da sie zusätzliches Eigenkapital darstellen. Allerdings können sie auch zu einer Verzerrung der tatsächlichen Vermögens- und Ertragslage führen, wenn sie nicht transparent dargestellt werden. Daher ist es wichtig, dass Unternehmen ihre stille Reserven offenlegen und transparent kommunizieren. **
-
Wo stehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz stehen dort, wo Vermögensgegenstände zu niedrigeren Werten ausgewiesen sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Immobilien oder Beteiligungen der Fall sein. Stille Reserven entstehen, wenn Vermögensgegenstände zu historischen Anschaffungskosten bilanziert werden, obwohl ihr Wert gestiegen ist. Diese stillen Reserven können bei einer Bewertung zum aktuellen Marktwert realisiert werden und somit zu einer Erhöhung des Eigenkapitals führen. Unternehmen sollten regelmäßig prüfen, ob stille Reserven in ihrer Bilanz vorhanden sind und gegebenenfalls entsprechende Anpassungen vornehmen. **
Ähnliche Suchbegriffe für Taxpool-Buchhalter-Bilanz
-
Der ultimative Klo-Adventskalender für BuchhalterWenn Soll Und Haben Auf Weihnachtsstimmung Treffen, Bleibt Kein Kontoblatt Trocken.- Buchhalter, Die Den Dezember Nicht Nur Mit Jahresabschlüssen Verbringen Möchten- Kolleginnen Und Kollegen, Die Humor Als Festen Bestandteil Ihrer Arbeitsroutine...12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeit für Achtsamkeit (Gelassenheit, Entspannung, zur Ruhe kommen, Innere Balance finden) - Patrick Lynen,Dorothee Krüger, Audio, 4057664214041Zeit Für Achtsamkeit (gelassenheit, Entspannung, Zur Ruhe Kommen, Innere Balance Finden) Von Patrick Lynen,dorothee Krüger, Lynen Media Gmbh, Sprecher: Stephan Müller, Sprache: Deutsch10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entstehen stille Reserven in der Bilanz?
Stille Reserven in der Bilanz entstehen, wenn Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt sind als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder Beteiligungen der Fall sein. Durch diese niedrigere Bewertung entsteht ein Unterschiedsbetrag zwischen dem Buchwert und dem aktuellen Marktwert, der als stille Reserve bezeichnet wird. Stille Reserven können auch durch eine vorsichtige Gewinnrealisierungspolitik entstehen, bei der Gewinne nicht vollständig ausgewiesen werden, sondern zurückgehalten werden. Diese stille Reserve kann in Zukunft realisiert werden, um Gewinne zu steigern oder Verluste auszugleichen. **
-
Was sind stille Reserven in der Bilanz?
Stille Reserven sind Vermögenswerte, die in der Bilanz nicht oder nur teilweise ausgewiesen werden. Sie entstehen beispielsweise durch niedrige Buchwerte von Vermögensgegenständen oder durch nicht realisierte Gewinne. Stille Reserven können dazu dienen, das Eigenkapital einer Firma zu stärken oder als Rücklage für zukünftige Investitionen verwendet werden. **
-
Sind Buchhalter gefragt?
Sind Buchhalter gefragt? Ja, Buchhalter sind nach wie vor gefragt, da Unternehmen aller Größenordnungen und Branchen Buchhaltungsdienstleistungen benötigen. Die genaue Nachfrage kann je nach Wirtschaftslage variieren, aber grundsätzlich gibt es immer Bedarf an Fachleuten, die sich mit der Finanzbuchhaltung auskennen. Mit der zunehmenden Digitalisierung und Automatisierung von Buchhaltungsprozessen werden auch spezialisierte Kenntnisse in diesem Bereich immer wichtiger. Buchhalter, die über aktuelle Kenntnisse und Erfahrungen verfügen, haben gute Chancen, auf dem Arbeitsmarkt erfolgreich zu sein. **
-
Was kostet ein Buchhalter?
Die Kosten für einen Buchhalter können je nach Standort, Erfahrung und Leistungsniveau variieren. In der Regel berechnen Buchhalter ihre Dienstleistungen stündlich oder monatlich. Die durchschnittlichen Stundensätze für Buchhalter liegen oft zwischen 50 und 150 Euro. Für monatliche Buchhaltungsdienstleistungen können die Kosten je nach Umfang der Arbeit und der Größe des Unternehmens variieren. Es ist ratsam, mehrere Angebote einzuholen und die Leistungen und Preise der Buchhalter zu vergleichen, um den besten Wert für Ihr Unternehmen zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.